한 줄 요약
같은 금리라면 적금 이자는 예금의 약 절반이에요. 적금은 매달 넣은 돈마다 맡긴 기간이 다르기 때문이에요. 목돈이 있으면 예금, 매달 모아야 하면 적금이에요.
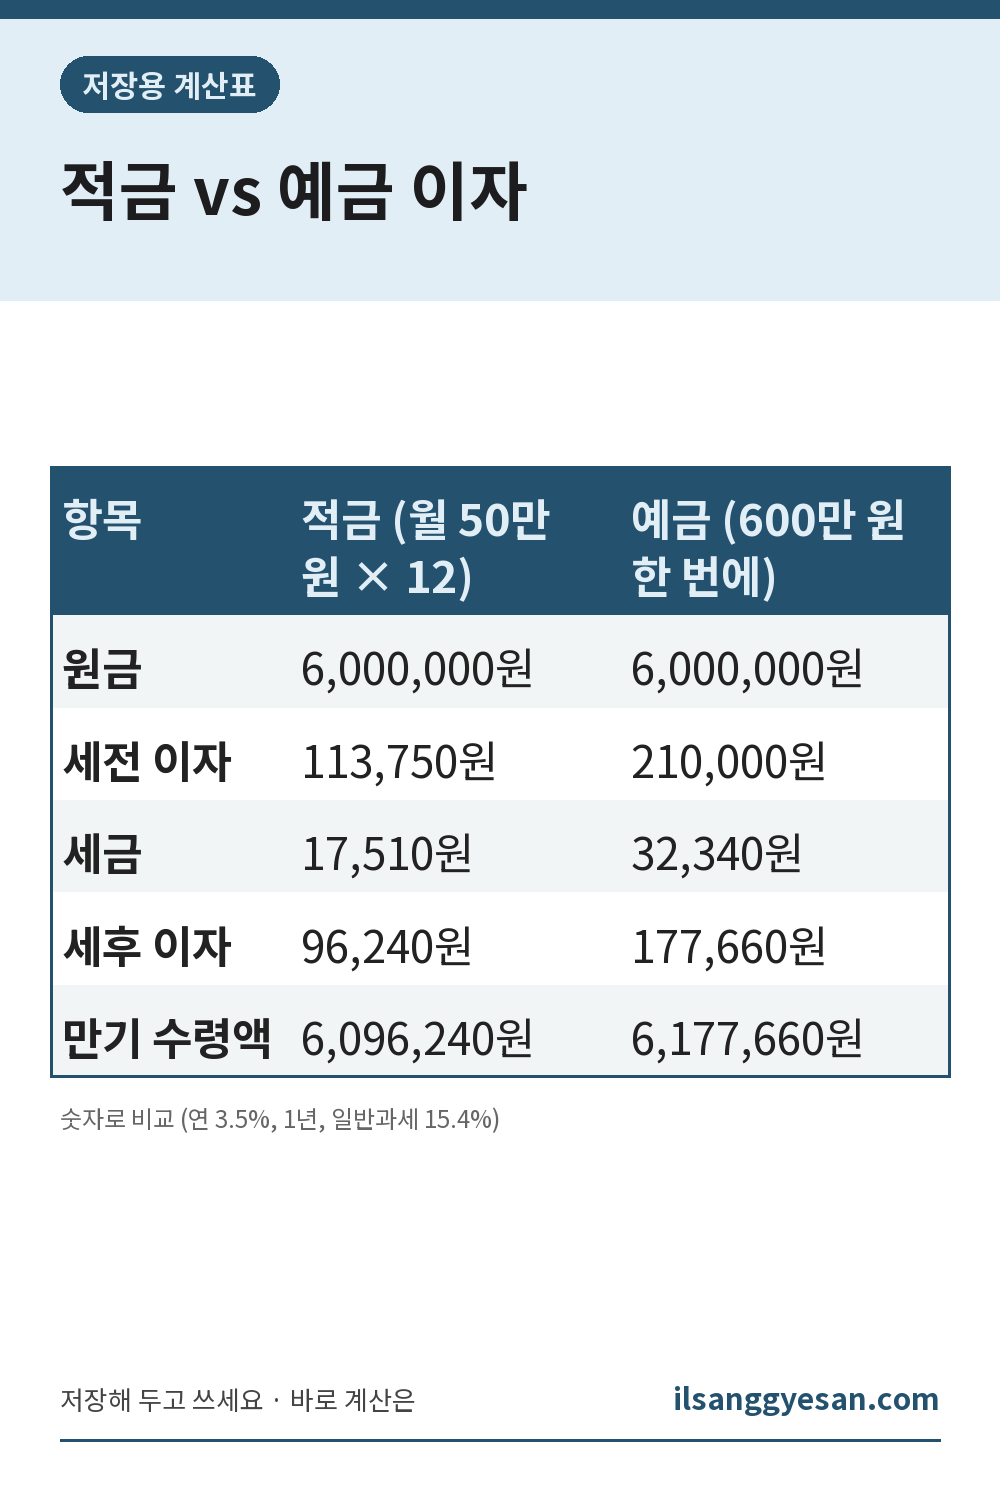
숫자로 비교 (연 3.5%, 1년, 일반과세 15.4%)
| 항목 | 적금 (월 50만 원 × 12) | 예금 (600만 원 한 번에) |
|---|---|---|
| 원금 | 6,000,000원 | 6,000,000원 |
| 세전 이자 | 113,750원 | 210,000원 |
| 세금 | 17,510원 | 32,340원 |
| 세후 이자 | 96,240원 | 177,660원 |
| 만기 수령액 | 6,096,240원 | 6,177,660원 |
왜 적금 이자가 적을까?
1월에 넣은 50만 원은 12개월 동안 이자가 붙지만, 12월에 넣은 50만 원은 1개월만 붙어요. 평균을 내면 원금 전체가 6.5개월만 맡겨진 셈이라서, 같은 3.5%라도 실제로는 연 1.9% 정도의 이자를 받는 효과예요.
적금 금리 5%와 예금 금리 3%, 뭐가 더 나을까?
| 상품 (1년, 600만 원) | 세후 이자 |
|---|---|
| 적금 연 5.0% (월 50만 원) | 137,480원 |
| 예금 연 3.0% (600만 원) | 152,280원 |
광고에서 크게 보이는 적금 5%가 예금 3%보다 이자가 적어요. 목돈이 이미 있다면 금리 숫자만 보지 말고 계산기로 비교해 보세요.
단리와 월복리 차이는 생각보다 작아요
월 50만 원, 연 3.5%, 1년 적금 기준으로 단리 세전 이자는 113,750원, 월복리는 114,975원이에요. 차이는 1,225원이에요. 1년짜리 상품에서는 복리보다 금리와 세금이 훨씬 중요해요.
세금도 이자를 바꿔요
- 일반과세 15.4%: 세후 96,240원
- 비과세(조건 맞는 비과세종합저축 등): 113,750원 그대로
같은 적금이라도 비과세면 이자가 17,510원 더 많아요. 가입 조건이 되는지 은행에서 확인해 보세요.
단리·월복리 공식으로 계산한 참고값이에요. 실제 이자는 은행의 일할 계산, 우대금리 조건에 따라 조금 달라질 수 있어요.