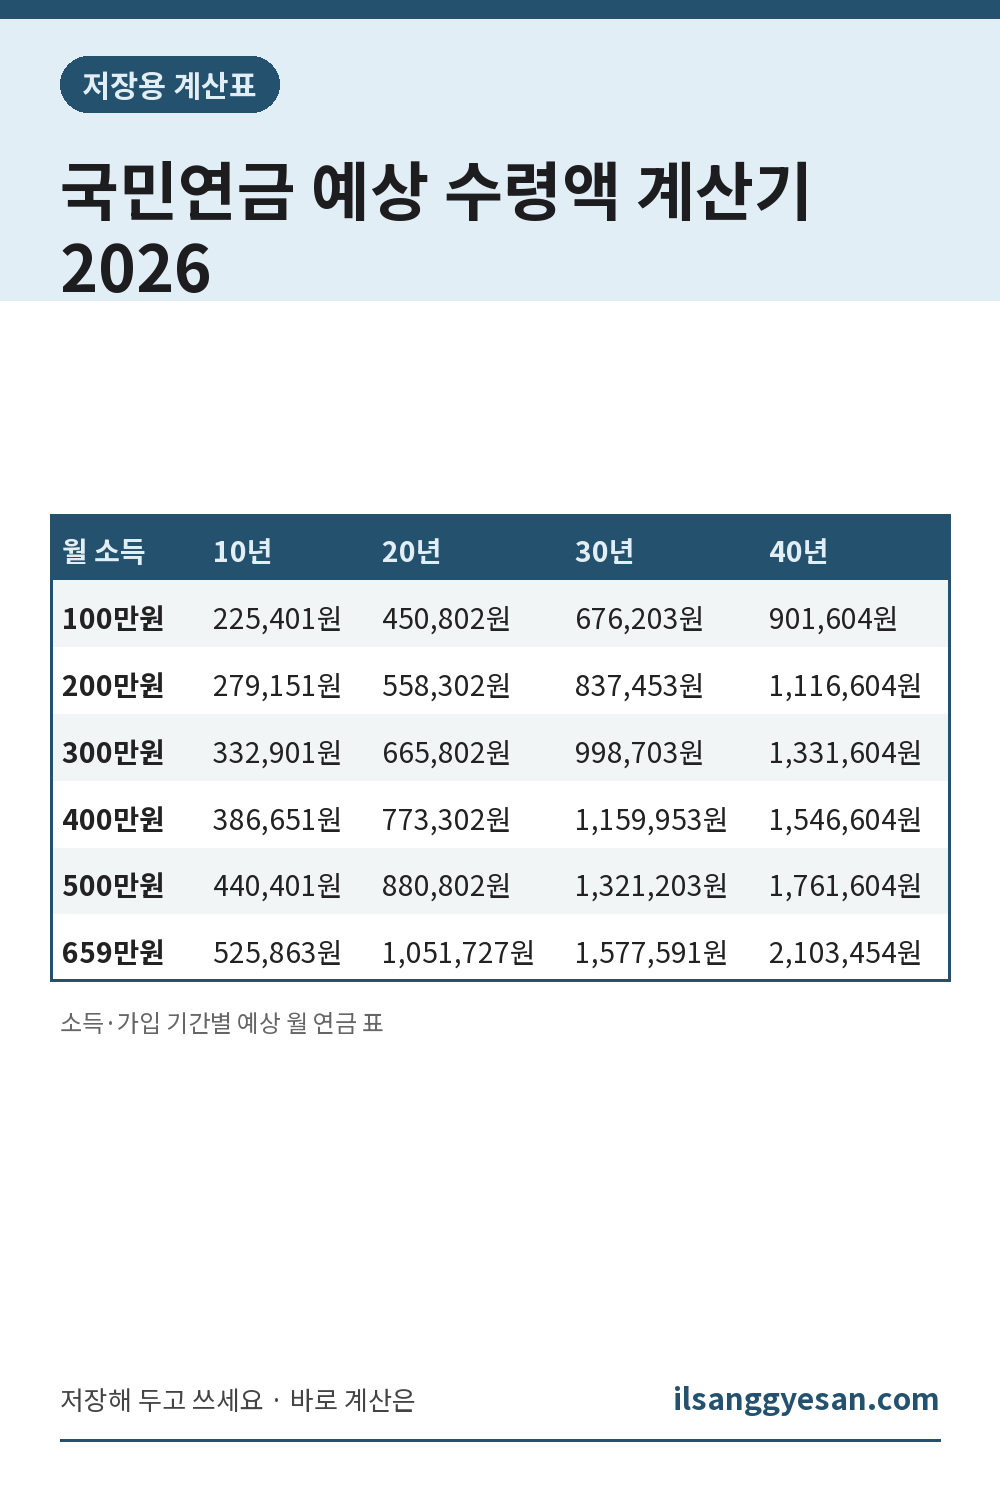
소득·가입 기간별 예상 월 연금 표
| 월 소득 | 10년 | 20년 | 30년 | 40년 |
|---|---|---|---|---|
| 100만원 | 225,401원 | 450,802원 | 676,203원 | 901,604원 |
| 200만원 | 279,151원 | 558,302원 | 837,453원 | 1,116,604원 |
| 300만원 | 332,901원 | 665,802원 | 998,703원 | 1,331,604원 |
| 400만원 | 386,651원 | 773,302원 | 1,159,953원 | 1,546,604원 |
| 500만원 | 440,401원 | 880,802원 | 1,321,203원 | 1,761,604원 |
| 659만원 | 525,863원 | 1,051,727원 | 1,577,591원 | 2,103,454원 |
2026년에 처음 가입했다고 보고 2026년 A값(3,193,511원)으로 계산한 지금 돈 가치예요. 소득이 2배여도 연금은 2배가 안 돼요. 전체 가입자 평균(A값)이 함께 들어가서 소득이 적은 사람에게 조금 더 유리하게 짜여 있어요.
국민연금은 이렇게 계산해요
기본연금액 = 비례상수 × (A + B) × (1 + 0.05 × n ÷ 12)
- A값: 연금 받기 직전 3년 동안 전체 가입자의 평균 소득. 2026년은 3,193,511원이에요.
- B값: 내가 낸 기간 동안의 평균 소득을 지금 돈 가치로 바꾼 값. 41만~659만 원 안에서만 쳐요.
- n: 20년을 넘겨 낸 개월 수. 20년이면 기본, 1년 더 낼 때마다 5%씩 늘어요(10년이면 절반).
- 비례상수: 낸 해마다 달라요. 1988~1998년 2.4, 1999~2007년 1.8, 2008년 1.5에서 해마다 0.015씩 줄어 2025년 1.245, 2026년부터는 1.29(소득대체율 43%)예요. 계산기는 처음 낸 해부터 해마다 다른 상수를 그대로 넣어요.
받기 시작하는 나이와 조기·연기
| 태어난 해 | 받기 시작하는 나이 |
|---|---|
| 1953~1956년 | 61세 |
| 1957~1960년 | 62세 |
| 1961~1964년 | 63세 |
| 1965~1968년 | 64세 |
| 1969년 이후 | 65세 |
- 조기 수령: 최대 5년 앞당길 수 있어요. 1년에 6%씩 줄어 5년이면 30% 적게 받아요(소득이 A값 이하일 때).
- 연기 수령: 최대 5년 늦출 수 있어요. 1년에 7.2%씩 늘어 5년이면 36% 더 받아요.
- 예: 1985년생, 2011년부터 월 300만 원으로 60세까지 내면 제때(65세) 월 1,155,089원, 5년 앞당기면 808,562원, 5년 늦추면 1,570,922원이에요.
같이 쓰면 좋은 계산기
- 노후 자금 계산기: 연금으로 모자라는 생활비를 채우려면 얼마를 모아야 할까
- 퇴직금 계산기 · 퇴직소득세 계산기
- 연봉 실수령액 계산기: 매달 빠지는 국민연금 보험료(4.75%) 확인
2026년 11월 12일 기준. 근거: 국민연금법 제51조(기본연금액), 제61·62·63조(노령연금·조기·연기), 2026년 A값 3,193,511원. 부양가족연금, 출산·군복무 크레딧, 실제 소득 이력은 반영하지 않은 어림값이에요. 정확한 금액은 국민연금공단 ‘내 연금 알아보기’에서 확인하세요.