한 줄 요약
월세 = (전세 보증금 − 바꾼 뒤 보증금) × 전환율 ÷ 12예요. 2026년 11월 13일 기준 한국은행 기준금리가 연 3.00%라서 법정 상한 전환율은 연 5.0%(3.00% + 2%p)예요. 전세 3억을 보증금 1억 월세로 바꾸면 상한 기준 월세는 833,333원이에요.
전세 → 월세 환산표 (전환율 5.0%)
| 전세 보증금 | 바꾼 뒤 보증금 | 보증금 차액 | 월세 |
|---|---|---|---|
| 1억원 | 2,000만원 | 8,000만원 | 333,333원 |
| 2억원 | 5,000만원 | 1억 5,000만원 | 625,000원 |
| 3억원 | 2억원 | 1억원 | 416,667원 |
| 3억원 | 1억원 | 2억원 | 833,333원 |
| 5억원 | 2억원 | 3억원 | 1,250,000원 |
월세는 원 단위에서 반올림했어요.
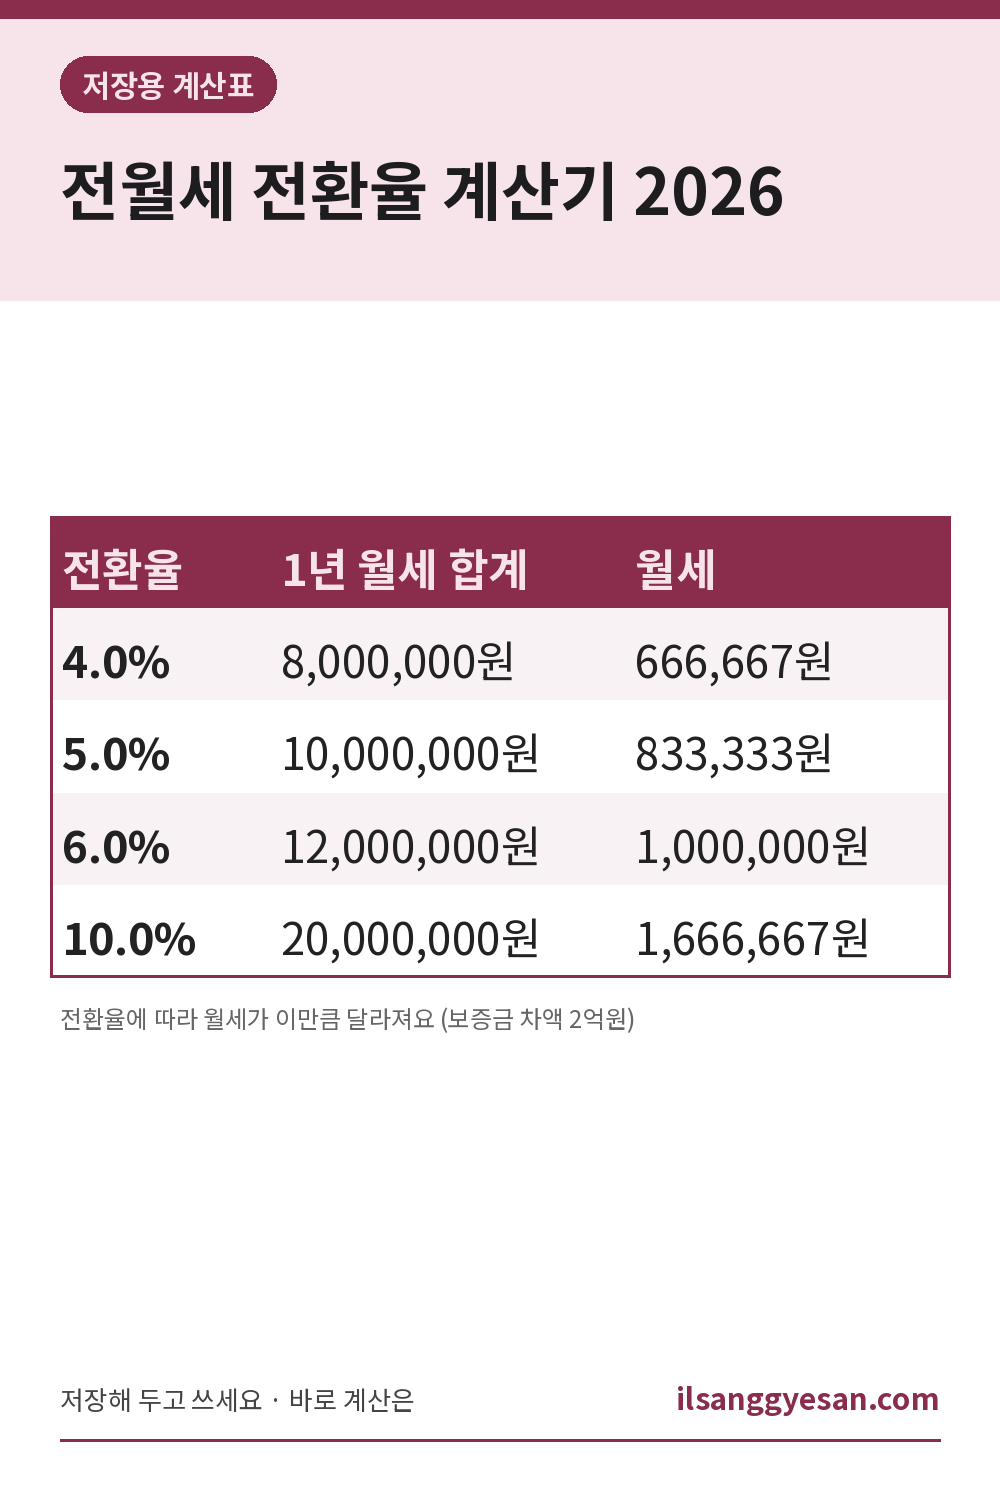
전환율에 따라 월세가 이만큼 달라져요 (보증금 차액 2억원)
| 전환율 | 1년 월세 합계 | 월세 |
|---|---|---|
| 4.0% | 8,000,000원 | 666,667원 |
| 5.0% | 10,000,000원 | 833,333원 |
| 6.0% | 12,000,000원 | 1,000,000원 |
| 10.0% | 20,000,000원 | 1,666,667원 |
세 가지 계산법
- 전세 → 월세: (전세 보증금 − 바꾼 뒤 보증금) × 전환율 ÷ 12
- 월세 → 전세: 월세 보증금 + 월세 × 12 ÷ 전환율. 예) 보증금 5,000만 원에 월세 100만 원, 전환율 5.0%면 5,000만 + 1,200만 ÷ 0.05 = 2억 9,000만 원
- 실제 전환율: 월세 × 12 ÷ (전세 보증금 − 월세 보증금). 예) 전세 3억과 보증금 1억·월세 100만 원을 비교하면 1,200만 ÷ 2억 = **6.0%**로, 상한 5.0%를 넘어요.
법정 상한 전환율
주택임대차보호법 제7조의2와 시행령 제9조에 따라 보증금의 전부나 일부를 월세로 바꿀 때는 아래 둘 중 낮은 비율을 넘을 수 없어요.
- 연 10%
- 한국은행 기준금리 + 연 2%p
| 한국은행 기준금리 | 기준금리 + 2%p | 법정 상한 |
|---|---|---|
| 2.50% | 4.50% | 4.50% |
| 3.00% | 5.00% | 5.00% |
| 3.50% | 5.50% | 5.50% |
| 8.50% | 10.50% | 10.00% |
기준금리는 금융통화위원회 회의 때마다 바뀔 수 있어요. 계산기 위쪽 칸의 기준금리를 고치면 상한도 같이 바뀌어요.
자주 묻는 질문
새로 계약할 때도 5.0%를 넘으면 안 되나요? 이 상한은 이미 맺은 계약을 유지하면서 보증금을 월세로 바꿀 때(계약 기간 중이나 갱신할 때) 적용돼요. 새로 맺는 계약은 집주인과 세입자가 정한 조건을 따르고, 이 상한이 바로 적용되지는 않아요.
월세를 전세로 바꿀 때도 상한이 있나요? 없어요. 법은 보증금을 월세로 바꾸는 쪽만 정하고 있어요. 월세를 보증금으로 바꿀 때는 서로 합의한 전환율로 계산해요.
상한보다 월세를 더 냈으면 어떻게 되나요? 상한을 넘는 부분은 효력이 없어서 돌려달라고 할 수 있어요. 금액과 사정이 다양하니 실제 분쟁은 주택임대차분쟁조정위원회나 법률 상담을 이용해 보세요.
상가도 같은 상한인가요? 아니에요. 상가는 상가건물 임대차보호법을 따로 따르니 이 계산기의 상한을 그대로 쓰면 안 돼요.
관리비도 넣어야 하나요? 아니에요. 전환율은 보증금과 월세만으로 계산해요. 관리비는 따로 생각하세요.
같이 쓰면 좋은 계산기
- 부동산 중개수수료 계산기: 전세·월세 계약 복비 상한
- 대출 이자 계산기: 전세 대출 월 이자와 월세 비교
- D-day 계산기: 계약 만료일·갱신 통보 기한까지 남은 날
2026년 11월 13일 확인. 근거: 주택임대차보호법 제7조의2, 같은 법 시행령 제9조, 한국은행 기준금리 연 3.00%(2026년 10월 22일 금융통화위원회 결정). 다음 금융통화위원회(2026년 11월 26일) 뒤에는 기준금리를 다시 확인하세요.