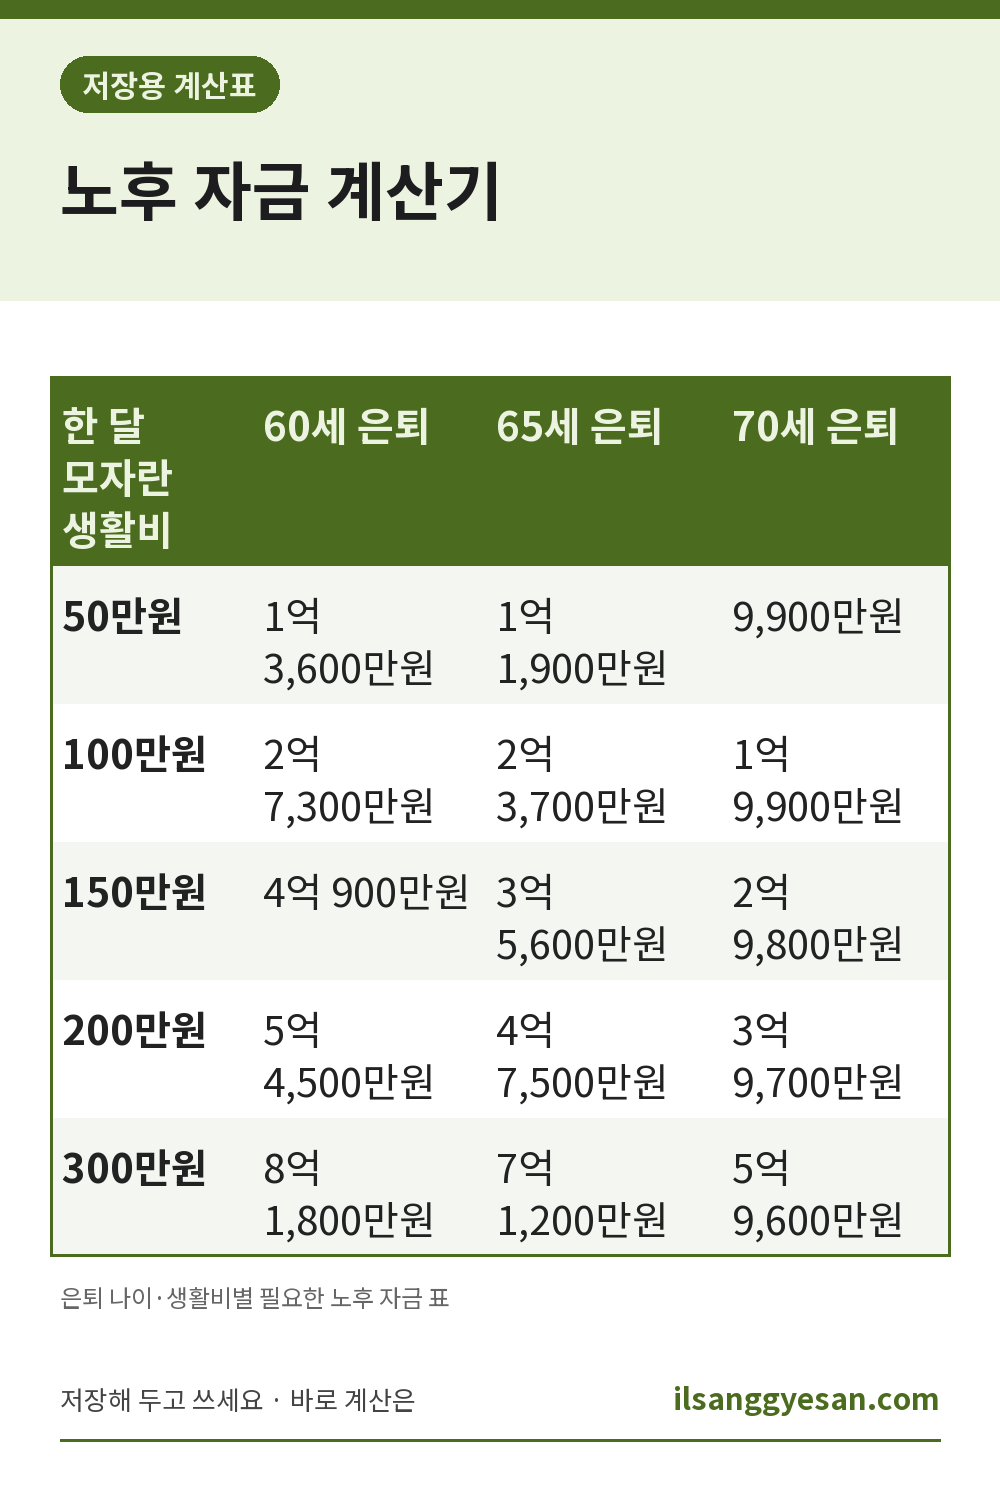
은퇴 나이·생활비별 필요한 노후 자금 표
| 한 달 모자란 생활비 | 60세 은퇴 | 65세 은퇴 | 70세 은퇴 |
|---|---|---|---|
| 50만원 | 1억 3,600만원 | 1억 1,900만원 | 9,900만원 |
| 100만원 | 2억 7,300만원 | 2억 3,700만원 | 1억 9,900만원 |
| 150만원 | 4억 900만원 | 3억 5,600만원 | 2억 9,800만원 |
| 200만원 | 5억 4,500만원 | 4억 7,500만원 | 3억 9,700만원 |
| 300만원 | 8억 1,800만원 | 7억 1,200만원 | 5억 9,600만원 |
90세까지 준비, 투자 수익률 연 4%·물가상승률 연 2% 가정, 지금 돈 가치예요. “모자란 생활비"는 필요한 생활비에서 받을 연금을 뺀 금액이에요.
계산 방식
- 매달 모자란 생활비 = 필요한 생활비 − 받을 연금(국민연금·퇴직연금·개인연금 합계)
- 은퇴할 때 필요한 목돈 = 모자란 생활비를 은퇴 후부터 준비할 나이까지 매달 꺼내 쓸 수 있는 금액. 남은 돈은 계속 굴린다고 보고 계산해요.
- 지금 모은 돈이 은퇴 때까지 불어난 금액을 빼면 더 모아야 할 금액이 나와요.
- 그 금액을 은퇴 전까지 매달 같은 금액으로 모으려면 얼마인지 계산해요.
모든 금액은 지금 돈 가치예요. 물가가 오르는 만큼을 뺀 실질 수익률로 계산해서, 30년 뒤 숫자가 부풀려 보이지 않게 했어요.
노후 생활비, 얼마로 잡을까?
- 지금 한 달 생활비에서 주거비·교육비처럼 은퇴 후 줄어드는 돈을 빼고, 의료비는 늘려 잡는 게 일반적이에요.
- 내 국민연금 예상액은 국민연금공단 ‘내 연금 알아보기’에서 확인할 수 있어요.
같이 쓰면 좋은 계산기
- 국민연금 예상 수령액 계산기: “노후에 받을 연금” 칸에 넣을 금액 먼저 구하기
- 퇴직금 계산기 · 퇴직소득세 계산기 · 적금 이자 계산기
결과는 계획을 세우기 위한 어림값이에요. 투자 수익률은 해마다 달라지고 원금 손실이 날 수도 있어요. 실제 상품 선택은 금융기관·전문가와 상담하세요.