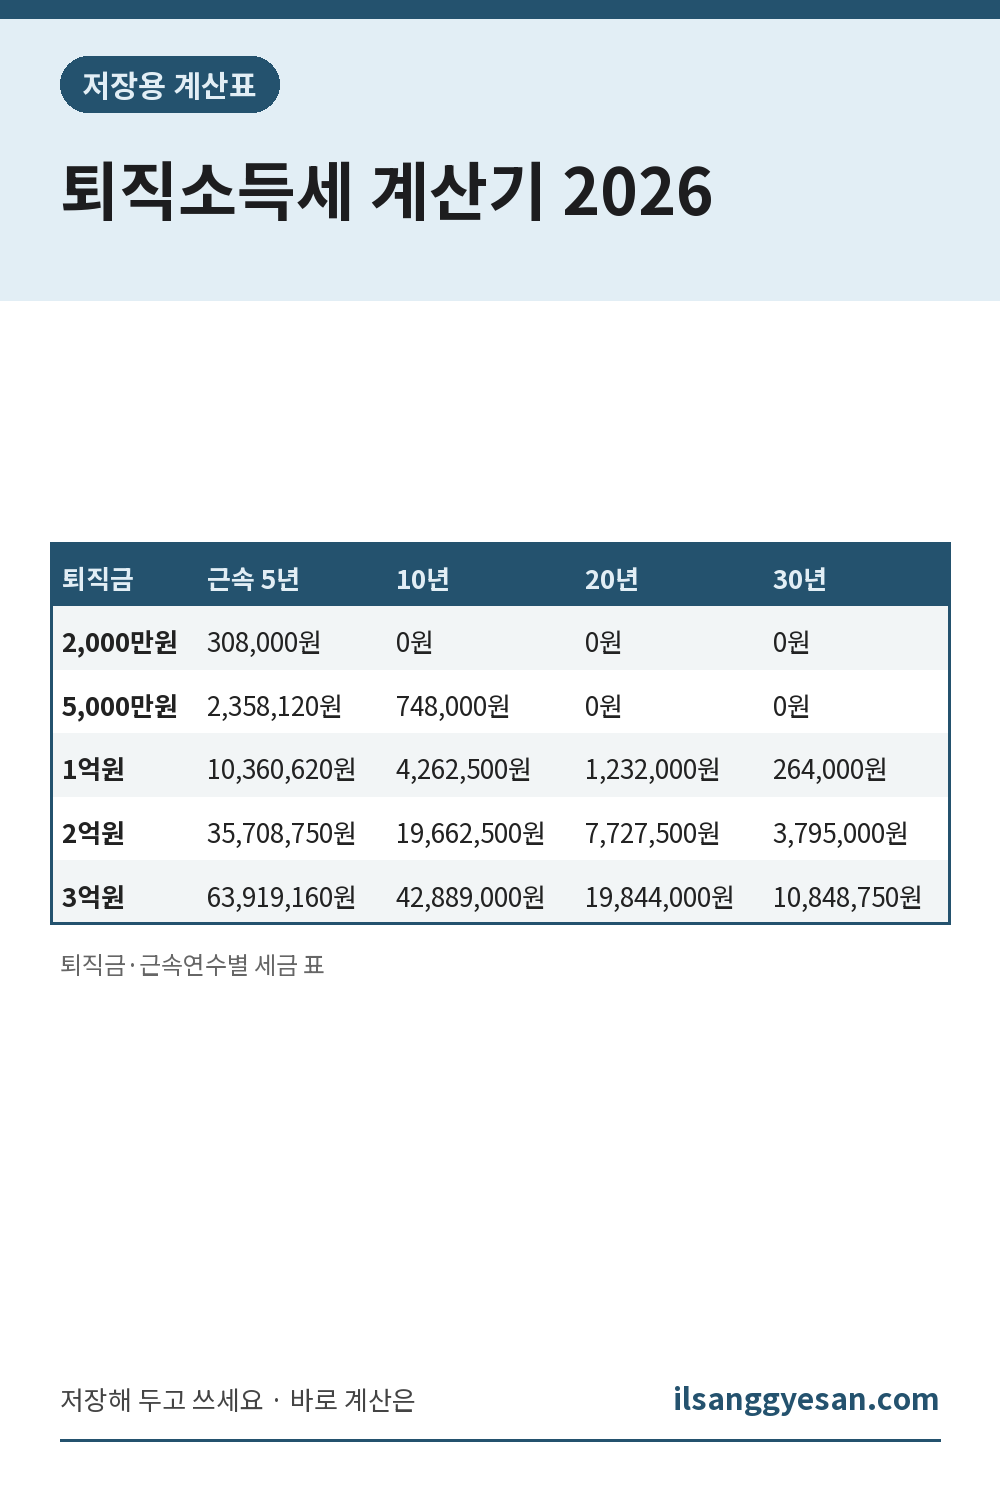
퇴직금·근속연수별 세금 표
| 퇴직금 | 근속 5년 | 10년 | 20년 | 30년 |
|---|---|---|---|---|
| 2,000만원 | 308,000원 | 0원 | 0원 | 0원 |
| 5,000만원 | 2,358,120원 | 748,000원 | 0원 | 0원 |
| 1억원 | 10,360,620원 | 4,262,500원 | 1,232,000원 | 264,000원 |
| 2억원 | 35,708,750원 | 19,662,500원 | 7,727,500원 | 3,795,000원 |
| 3억원 | 63,919,160원 | 42,889,000원 | 19,844,000원 | 10,848,750원 |
퇴직소득세와 지방소득세를 합친 금액이에요(일시금으로 받을 때). 근속이 길수록 같은 퇴직금이라도 세금이 크게 줄어요.
퇴직소득세 계산 순서
- 근속연수를 구해요. 1년이 안 되는 끝수는 1년으로 쳐요.
- 근속연수공제를 빼요.
| 근속연수 | 공제액 |
|---|---|
| 5년 이하 | 100만 원 × 근속연수 |
| 10년 이하 | 500만 원 + 200만 원 × (근속연수 − 5) |
| 20년 이하 | 1,500만 원 + 250만 원 × (근속연수 − 10) |
| 20년 초과 | 4,000만 원 + 300만 원 × (근속연수 − 20) |
- 환산급여 = (퇴직금 − 근속연수공제) × 12 ÷ 근속연수
- 환산급여공제를 빼서 과세표준을 구해요(800만 원까지 전액, 7,000만 원까지 800만 원 + 초과분의 60% …).
- 과세표준에 기본세율(6~45%)을 매긴 뒤 ÷ 12 × 근속연수를 하면 퇴직소득세예요. 여기에 **지방소득세 10%**가 붙어요.
IRP로 받으면 세금이 줄어요
퇴직금을 IRP 계좌에 넣고 연금으로 나눠 받으면, 받을 때마다 퇴직소득세의 **70%**만 내요. 연금을 받은 지 10년이 넘은 해부터는 **60%**예요. 55세 미만은 보통 퇴직금이 IRP로 들어가요.
같이 쓰면 좋은 계산기
- 퇴직금 계산기: 퇴직금이 얼마인지 먼저 구하기
- 연봉 실수령액 계산기
2026년 11월 12일 기준. 근거: 소득세법 제48조(퇴직소득공제), 제55조(세율). 비과세 소득과 임원 퇴직금 한도는 반영하지 않았어요.