경락잔금대출 한도는 이렇게 정해져요
대출 한도는 아래 조건을 모두 따져서 가장 낮은 금액으로 정해져요. 계산기 결과의 👉 표시가 지금 한도를 막고 있는 조건이에요.
| 조건 | 2026년 11월 기준 (계산기 기본값) |
|---|---|
| 낙찰가 반영 | 낙찰가의 약 80% |
| 은행 감정가 반영 | 감정가의 약 60~70% (은행마다 다름) |
| LTV | 규제지역 40% (생애최초 70%), 비규제지역 70% (생애최초 80%), 규제지역 2주택 이상 0% |
| 지역별 상한 | 규제지역: 시가 15억 이하 6억 · 15~25억 4억 · 25억 초과 2억 / 수도권 6억 |
| DSR | 은행 40% (2금융 50%). 스트레스 금리를 더한 금리로 원리금을 계산 |
낙찰 받으면 돈이 이렇게 들어가요
- 입찰일: 입찰보증금 = 최저매각가격의 10% (재매각 사건은 20%인 경우가 많아요)
- 잔금일 (매각허가결정 확정 후 보통 1개월 안): 낙찰가 − 보증금 − 대출
- 소유권 이전: 취득세·지방교육세(·농특세), 법무사 보수·등기 비용
- 입주 전: 명도(점유자 내보내기) 비용, 이사·수리비
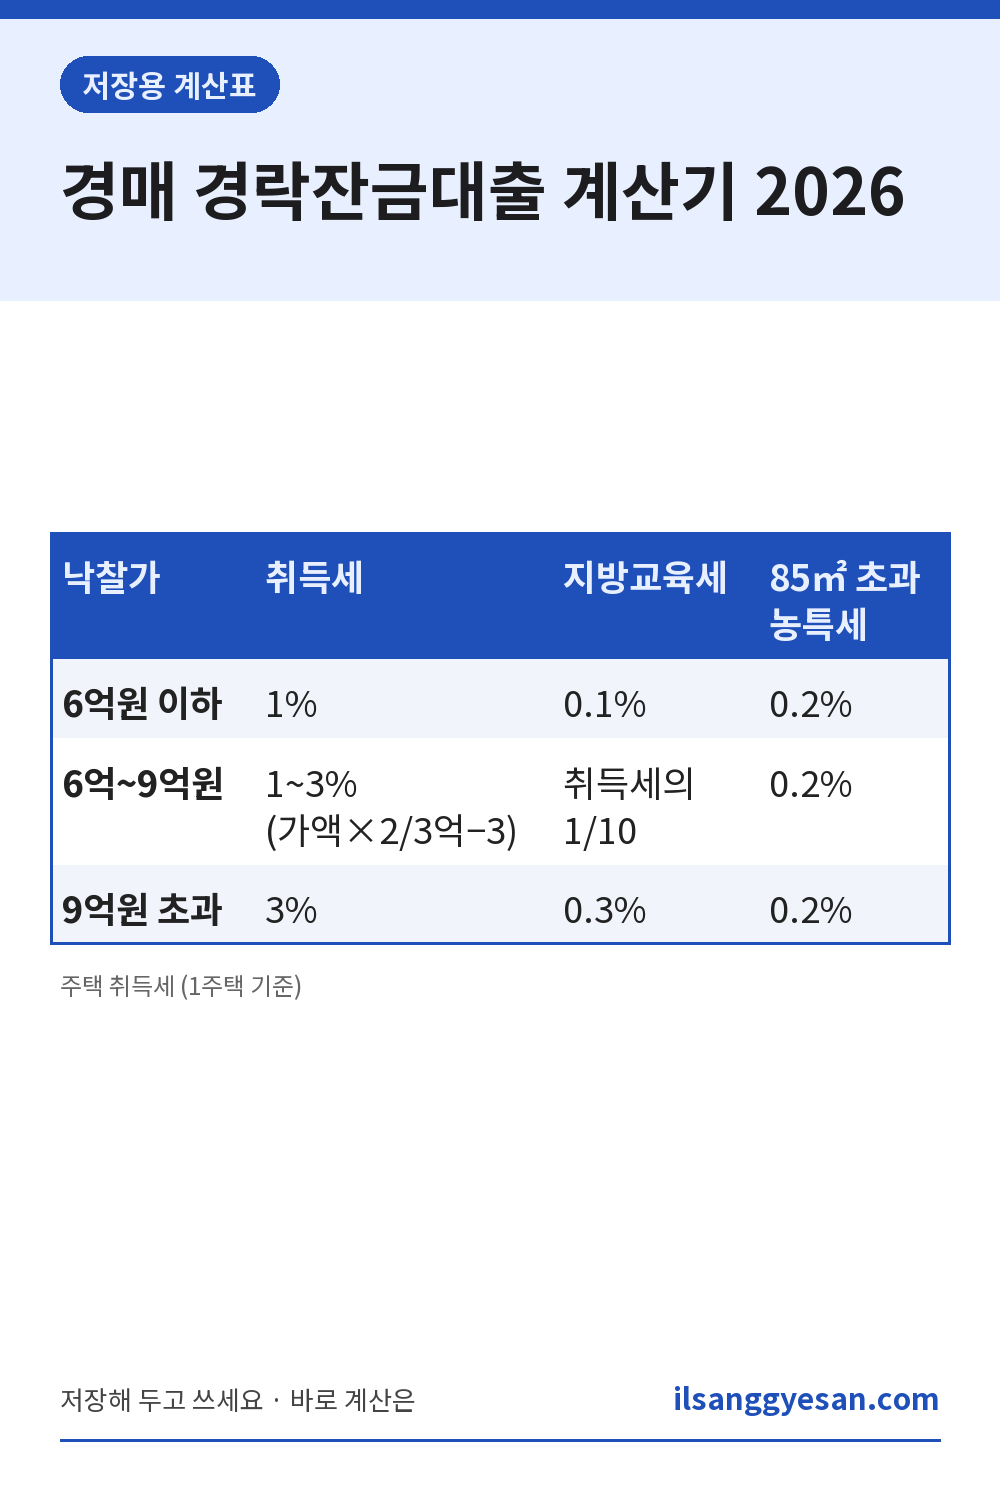
주택 취득세 (1주택 기준)
| 낙찰가 | 취득세 | 지방교육세 | 85㎡ 초과 농특세 |
|---|---|---|---|
| 6억원 이하 | 1% | 0.1% | 0.2% |
| 6억~9억원 | 1~3% (가액×2/3억−3) | 취득세의 1/10 | 0.2% |
| 9억원 초과 | 3% | 0.3% | 0.2% |
다주택자는 지역·주택 수에 따라 중과될 수 있어요(제도 개편 논의 중). 계산기 ③에서 취득세율을 직접 넣을 수 있어요.
계산 예시 (기본값)
감정가 5억, 낙찰가 4억, 수도권 비규제지역, 무주택, 연소득 6천만 원이면:
- 한도 후보: 낙찰가 80% 3억 2천만 · 감정가 70% 3억 5천만 · LTV 70% 2억 8천만 · 수도권 상한 6억 · DSR 약 3억 4천만
- → 예상 대출 2억 8천만 원, 취득세 등 440만 원, 필요한 내 돈 약 1억 2,890만 원
입찰 전에 꼭 할 일
- 은행(또는 대출 상담사)에 경락잔금대출 가능 여부와 한도를 물건 사건번호로 미리 확인하세요.
- 권리분석(말소기준권리, 대항력 있는 임차인)과 관리비 체납을 확인하세요. 인수해야 하는 돈이 생기면 필요 자금이 늘어나요.
- 대출 규제는 자주 바뀌어요. 이 계산기는 계획용 어림값이며 대출 약속이 아니에요.
같이 쓰면 좋은 계산기
- 대출 이자 계산기: 상환 방식별 월 상환액
- 중개수수료 계산기: 일반 매매·전월세 복비
- 평수 계산기 (tinyroomlab): 전용·공급면적 평수
2026년 11월 13일 확인. 근거: 금융위원회 주택담보대출 규제(2025.10.16 시행 규제지역 LTV·주담대 상한, 스트레스 DSR) 관련 보도와 은행권 경락잔금대출 안내, 지방세법 제11조(주택 취득세율), 민사집행법(입찰보증금·대금지급기한). 개인 상황에 맞는 판단은 은행·전문가와 상담하세요.