한 줄 요약
연봉 4,000만 원(비과세 식대 월 20만 원, 본인 1명)이면 한 달 실수령액은 2,935,813원이에요. 세전 월급 333만 원에서 **약 40만 원(11.9%)**이 빠져요.
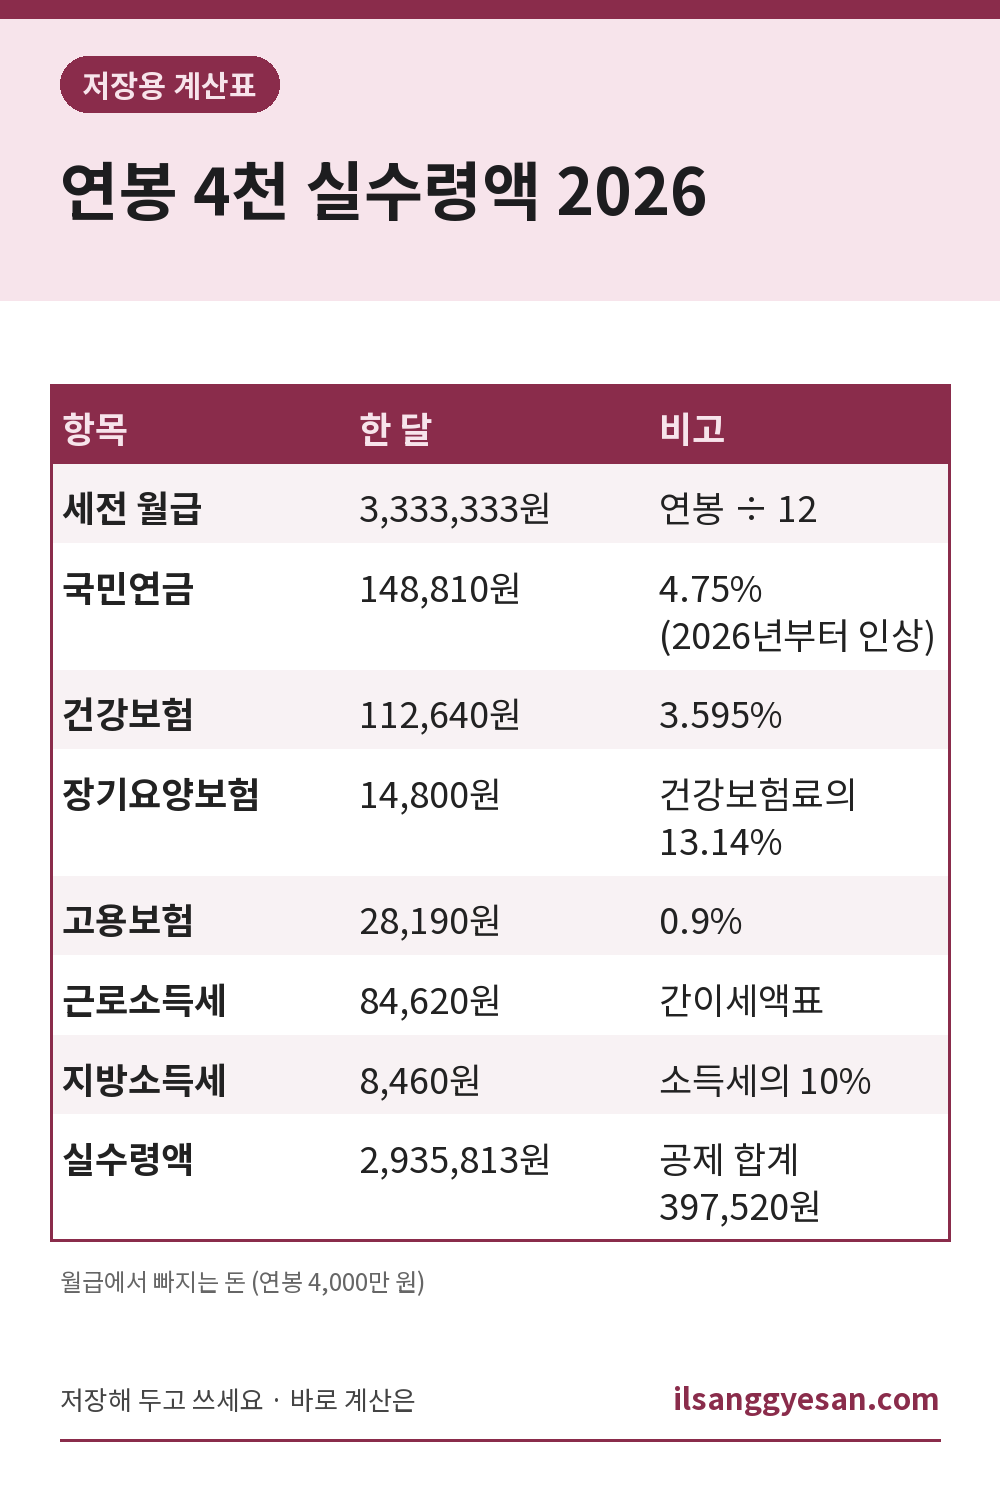
월급에서 빠지는 돈 (연봉 4,000만 원)
| 항목 | 한 달 | 비고 |
|---|---|---|
| 세전 월급 | 3,333,333원 | 연봉 ÷ 12 |
| 국민연금 | 148,810원 | 4.75% (2026년부터 인상) |
| 건강보험 | 112,640원 | 3.595% |
| 장기요양보험 | 14,800원 | 건강보험료의 13.14% |
| 고용보험 | 28,190원 | 0.9% |
| 근로소득세 | 84,620원 | 간이세액표 |
| 지방소득세 | 8,460원 | 소득세의 10% |
| 실수령액 | 2,935,813원 | 공제 합계 397,520원 |
빠지는 돈의 77%가 4대보험이에요. 소득세는 생각보다 적고, 국민연금이 가장 커요.
연봉이 오르면 실수령액은 얼마나 늘까?
| 연봉 | 한 달 실수령액 | 세전 월급 대비 |
|---|---|---|
| 3,000만 원 | 2,244,440원 | 89.8% |
| 4,000만 원 | 2,935,813원 | 88.1% |
| 5,000만 원 | 3,571,586원 | 85.7% |
| 6,000만 원 | 4,195,410원 | 83.9% |
연봉이 4,000만 원에서 5,000만 원으로 1,000만 원 오르면 세전 월급은 83만 원 늘지만 실수령액은 약 63만 6천 원 늘어요. 소득세가 누진이라 오를수록 떼는 비율이 커져요.
같은 연봉인데 실수령액이 다른 이유
1. 부양가족과 자녀 수 (연봉 4,000만 원 기준)
| 조건 | 소득세 | 한 달 실수령액 |
|---|---|---|
| 본인 1명 | 84,620원 | 2,935,813원 |
| 본인+배우자 (2명) | 67,120원 | 2,955,063원 |
| 3명, 8~20세 자녀 1명 | 15,070원 | 3,012,323원 |
| 4명, 8~20세 자녀 2명 | 0원 | 3,028,893원 |
부양가족이 많을수록 매달 떼는 소득세가 줄어요. 4대보험은 가족 수와 상관없어요.
2. 퇴직금 포함 연봉인지 연봉 4,000만 원이 퇴직금을 포함한 금액이면 13으로 나눠야 해서 세전 월급이 3,076,923원이 되고, 실수령액은 2,728,363원으로 약 20만 원 줄어요. 계약서에 “퇴직금 별도"인지 꼭 확인하세요.
3. 비과세 식대 식대 월 20만 원 비과세가 없으면 같은 연봉이라도 실수령액이 2,893,733원으로 약 4만 2천 원 줄어요. 비과세 금액에는 4대보험과 소득세가 붙지 않기 때문이에요.
소득세는 연말정산에서 다시 맞춰요
매달 떼는 소득세는 국세청 근로소득 간이세액표에 따른 어림값이에요. 카드 사용액, 의료비, 연금저축 같은 공제는 연말정산 때 반영돼서 돌려받거나 더 낼 수 있어요. 4대보험은 요율대로 떼기 때문에 연말정산과 상관없어요.
2026년 11월 11일 기준. 요율 출처: 소득세법 시행령 별표2(2026.2.27 개정), 보건복지부 고시 제2026-31호, 2026년 건강·고용보험료율.